
 on 6 Dicembre 2020
Per chi svolge la professione di consulente finanziario il decennio 2020-2030 sarà fondamentale per tematiche di passaggio generazionale, pianificazione e il supporto all’ottimizzazione fiscale.
Sarà comunque fondamentale far comprendere ANCHE ai millenials l’importanza di investire e di farlo bene.
Tu sei pronto?
Alcuni mesi fa ho scritto un post dedicato agli HENRY (high earners, not rich yet), cioè quelle persone (tipicamente di 30-40 anni) che hanno redditi molto alti, ma non si considerano ancora “ricchi” in quando non hanno ancora accumulato un patrimonio sufficientemente rilevante (i primi grandi ricavi vanno a pagamento di debiti universitari, mutui, …)
VisualCapitalist.com ha recentemente presentato un dato interessante sui Millenials che “integra” la visione:
I dati di VisualCapitalist si riferiscono al mondo USA, è probabile che in Italia i dati siano leggermente diversi (siamo un Paese più vecchio), per cui lo stesso grafico proposto sull’Italia potrebbe far propendere ulteriormente le grafiche a favore dei “silent gen” e “baby-boomers” ma il punto che ho trovato più interessante è legato al passaggio generazione di patrimonio entro il 2030.
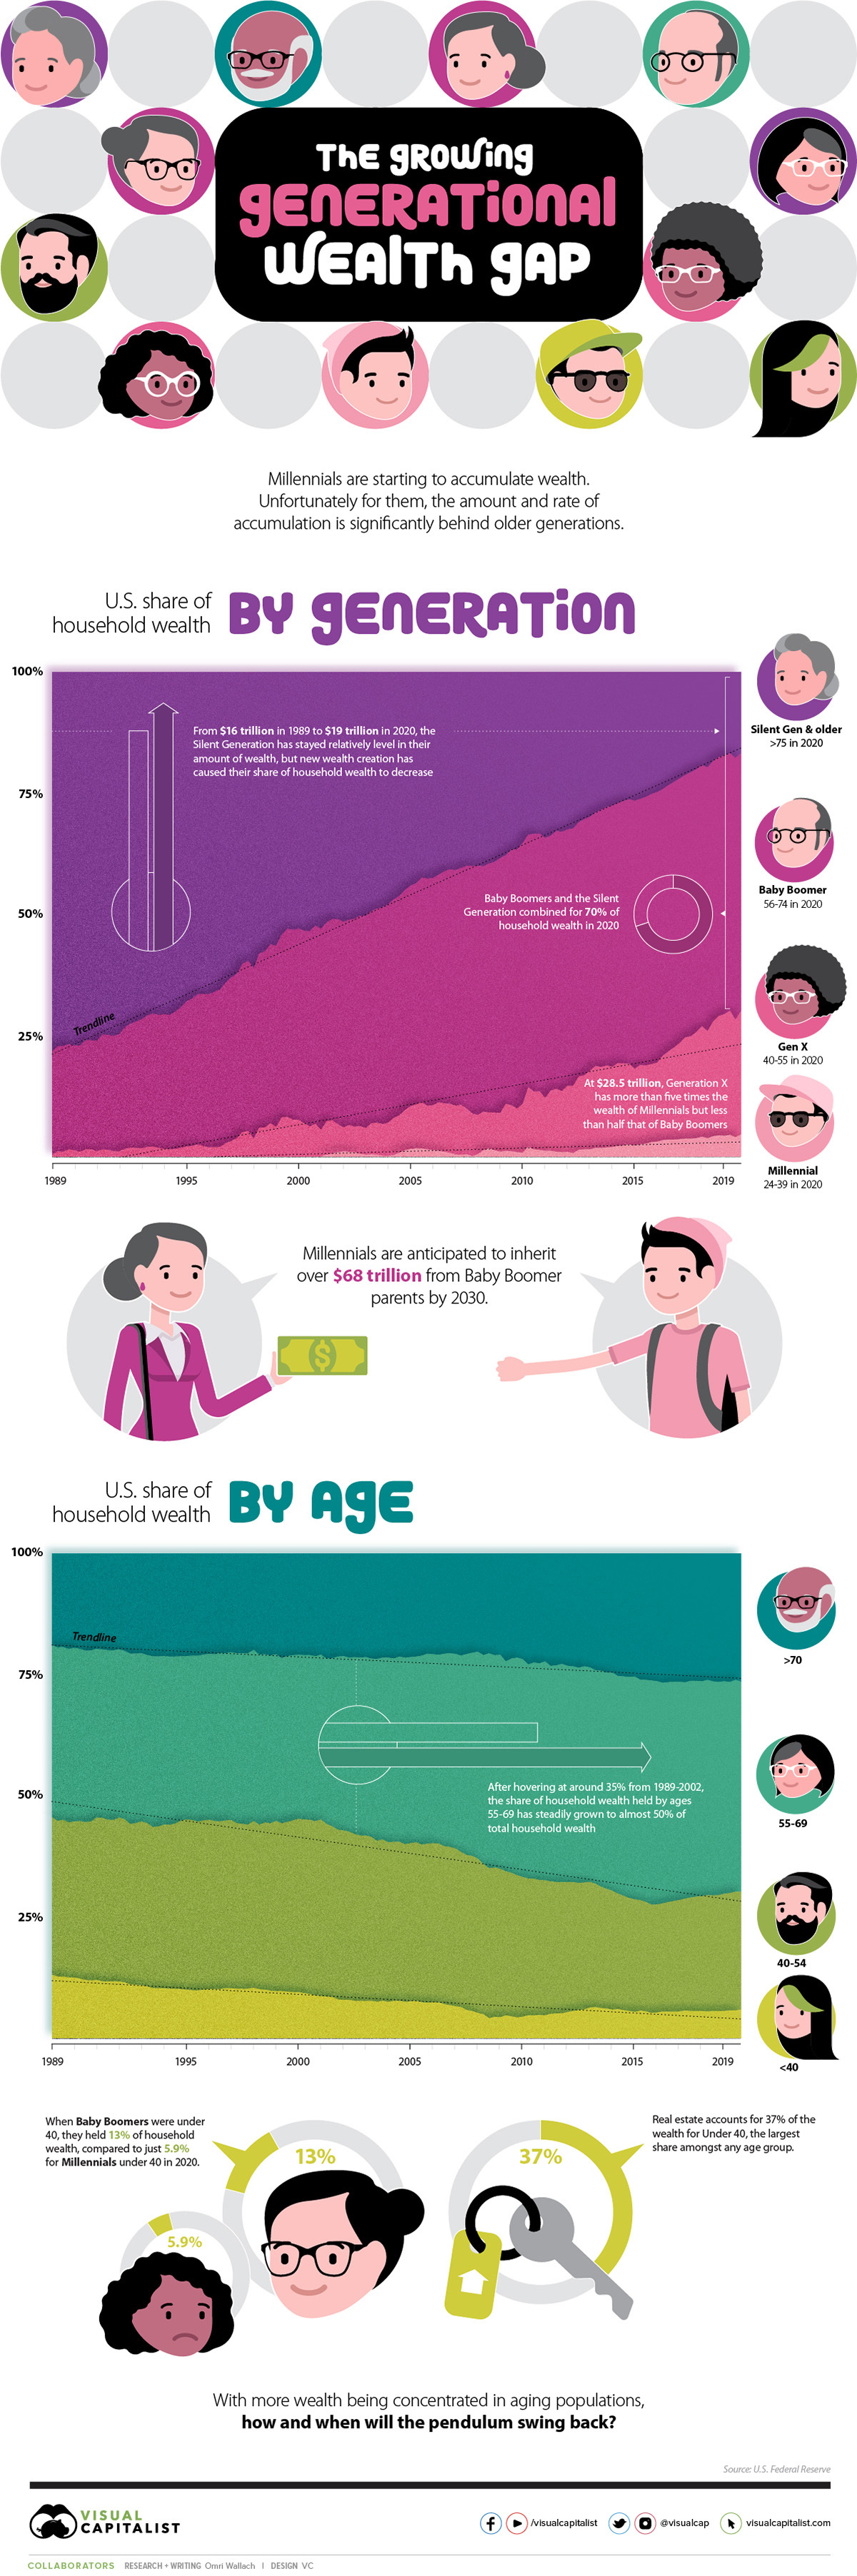
$68 miliardi passeranno di mano, causa successione, dai BabyBoomers ai Millenials (e io credo in parte anche ai GenX) nei prossimi 10 anni. Questo dato è uno spunto utile anche per noi italiani perché le dinamiche (a maggior ragione data la fetta di popolazione nella fascia baby-boomers, silent gen nel Bel Paese) sono analoghe.
Dunque:
- il bisogno (latente o palese che sia) di gestire un passaggio generazionale c’è.
- gli strumenti per gestirlo in modo efficace ed efficiente, pure. A ben vedere, sono anche aumentati rispetto a qualche anno fa (es: il deposito PIR e PIR alternativi).
Le competenze? Ciascuno consulente è chiamato a rispondere, con l’aiuto dello specchio.
Interessante anche le motivazioni dei “non investitori”, sempre proposte da VisualCapitalist.com
Le motivazioni per cui le persone non investono non variano sensibilmente da una generazione all’altra (le differenze più significative si trovano nell’ambito dell’incertezza economica futura che ovviamente è più elevata per i millenials rispetto ad una persona di 70-80 anni).
Il risultato è dunque che, indipendentemente dal fatto che i patrimoni restino nelle mani di chi oggi li possiede (principalmente “silent gen” o “baby boomers”) o passeranno di mano ai GenX/Millenials in questo decennio, le motivazioni per cui questi soldi rischiano di restare sui conti correnti sono le medesime.
Alla categoria dei consulenti finanziari il compito di spiegare a queste persone che se tutti concordiamo sul fatto che “il futuro sarebbe stato migliore se nel passato avessimo iniziato ad investire” (lo pensano il 72% dei millenials, il 73% dei genX e il 57% dei baby boomers) allora non resta altro che farlo subito.
Sarà importante farlo affiancati da professionisti capaci, che ti possano confortare su alcune di quelle paure insensate (“paura di perdere tutto”, “ho troppi pochi soldi per investire”), in grado di chiarire gli aspetti “oscuri” del mondo finanziario (“trovo difficile capire le informazioni sugli investimenti”) e capaci di far comprendere che un buon modo per essere meno preoccupati della propria situazione finanziaria futura è gestire al meglio quella presente.
Il momento migliore per iniziare è adesso.