
 on 22 Aprile 2022
Continuiamo con gli ultimi 3 dei 5 consigli che il sito VisualCapitalist.com ha raccolto in una bellissima infografica, aggiungendo anche in questo caso qualche commento personale.
3. “Il rischio più grande di tutti e non correrne nemmeno uno” lo dice Mellody Hobson
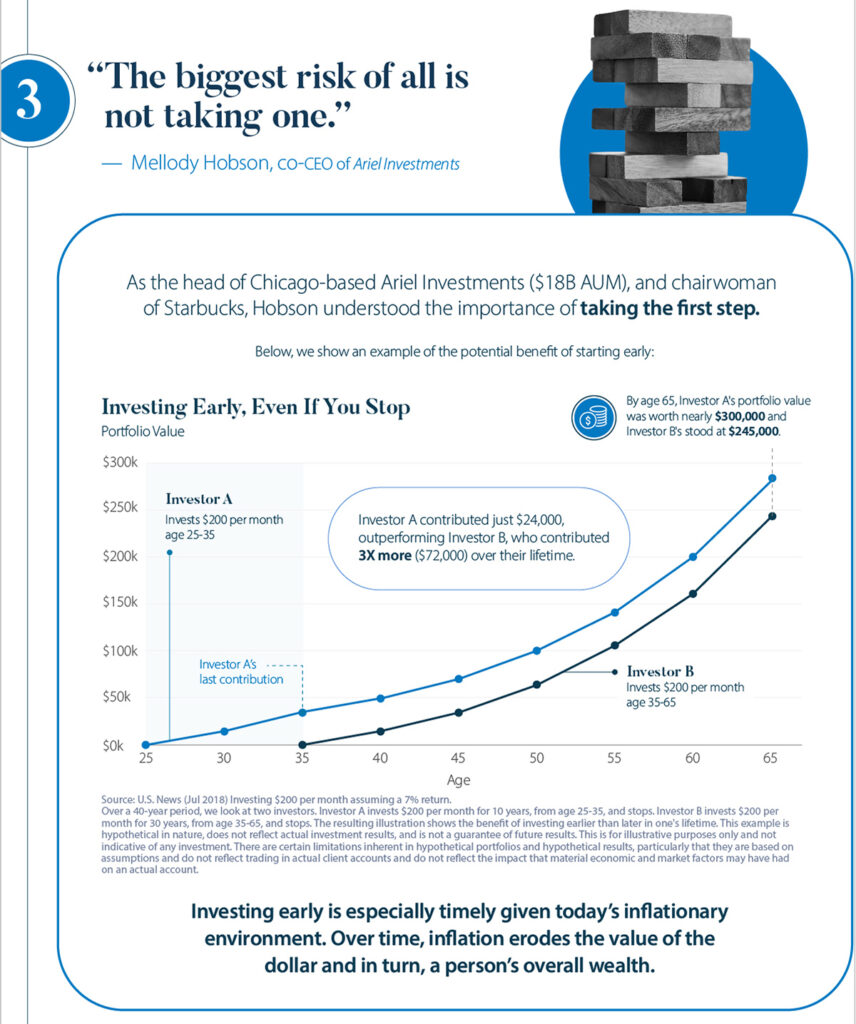
Molti risparmiatori faticano a diventare investitori: le scuse sono tante..
- “non è il momento giusto”
- “potrei aver bisogno di quei soldi a breve, inutile che li investa”
- “aspettiamo che i tempi siano migliori”
- “aspettiamo che i mercati siano migliori”
- “si tratta di pochi Euro, non cambierebbe comunque nulla”
Potrei andare avanti per altre decine di righe, ma come sostiene la Hobson è importante iniziare e fare il primo passo. Correre il rischio, come dice lei. Lo facciamo tutti i giorni (attraversiamo la strada, facciamo viaggi, viviamo!) ma lì ci sentiamo più preparati e confidenti perché lo facciamo da quando siamo nati. Diverso è negli investimenti: per questo dobbiamo farci accompagnare da chi può aiutarci a comprendere, pianificare e starci accanto nei momenti di difficoltà che arriveranno.
Il grafico mostra che risultato di un investimento di soli 200€ al mese iniziato in giovane età (con un rendimento tutt’altro che facile del 7%, in effetti) dimostra a quale montante si può arrivare a 65 anni. Se il 7% può sembrare molto ambizioso (lo è!), dividete per due il rendimento… ma impegnatevi ad aumentare gli importi investiti nel corso degli anni, in modo da poter ambire allo stesso risultato.
4. “E’ più importante il tempo che trascorri rimanendo investito sul mercato, rispetto al timing con cui si investe”lo dice Ken Fisher
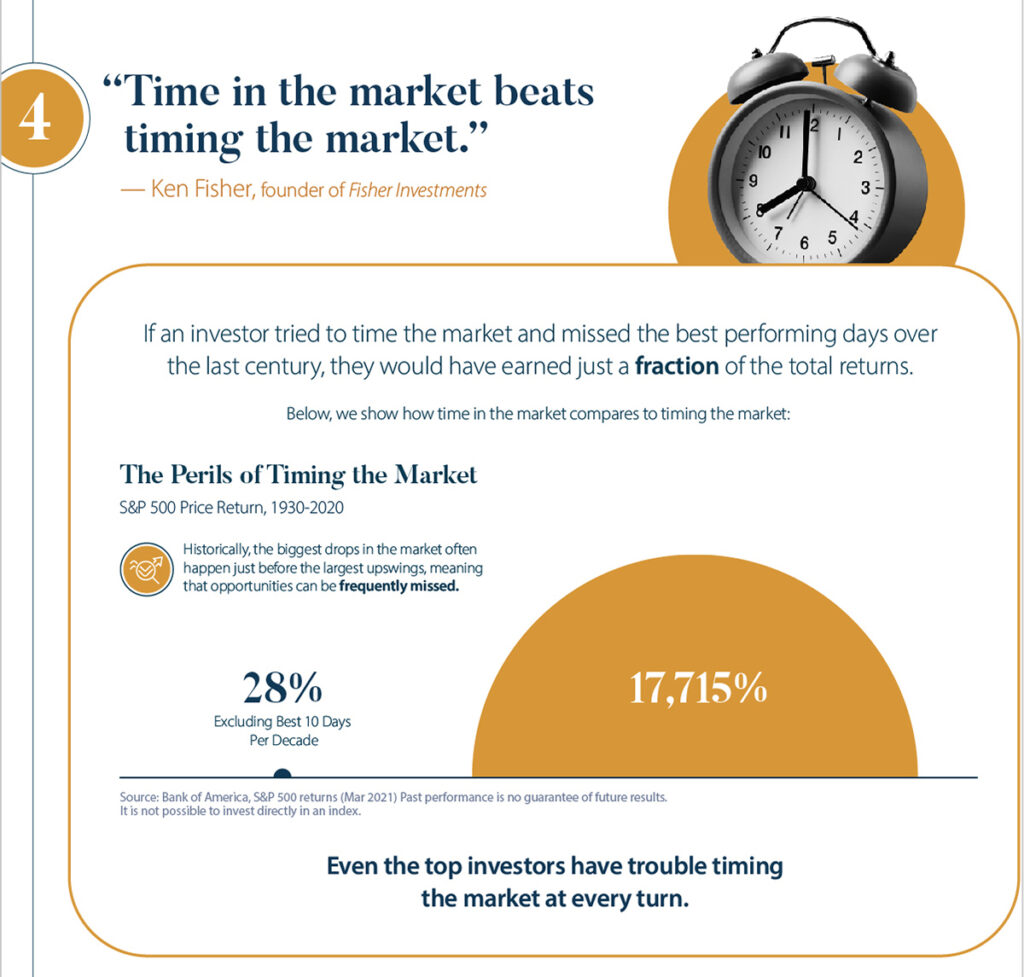
Il mito del trader/gestore in grado di investire nel mercato quando questo è ai minimi e vendere quando è sui massimi è una leggenda degna del principe azzurro: qualcuno racconta di averlo incontrato, ma a ben guardare le cose non stanno mai proprio come sembrano.
Lo studio di Bank of America mostra come un investitore che avesse perso i migliori 10 giorni di ogni decade per un intero secolo avrebbe ottenuto in misero +28% di rendimento contro un +17.715% di chi fosse rimasto sempre investito.
Un secolo, perdere i 10 giorni migliori di ciascuna decade… è chiaro che stiamo parlando di esempi teorici, ma fanno ben comprendere come il fatto di correre a vendere quando ci sembra che i mercati stiano crollando può (forse) risparmiarci lo storno successivo ma altrettanto probabilmente ci farà perdere anche i seguenti poderosi rimbalzi. Il risultato alla fine sarà molto spesso negativo.
5. “E’ meglio avere più o meno ragione, che esattamente torto” diceva Keynes
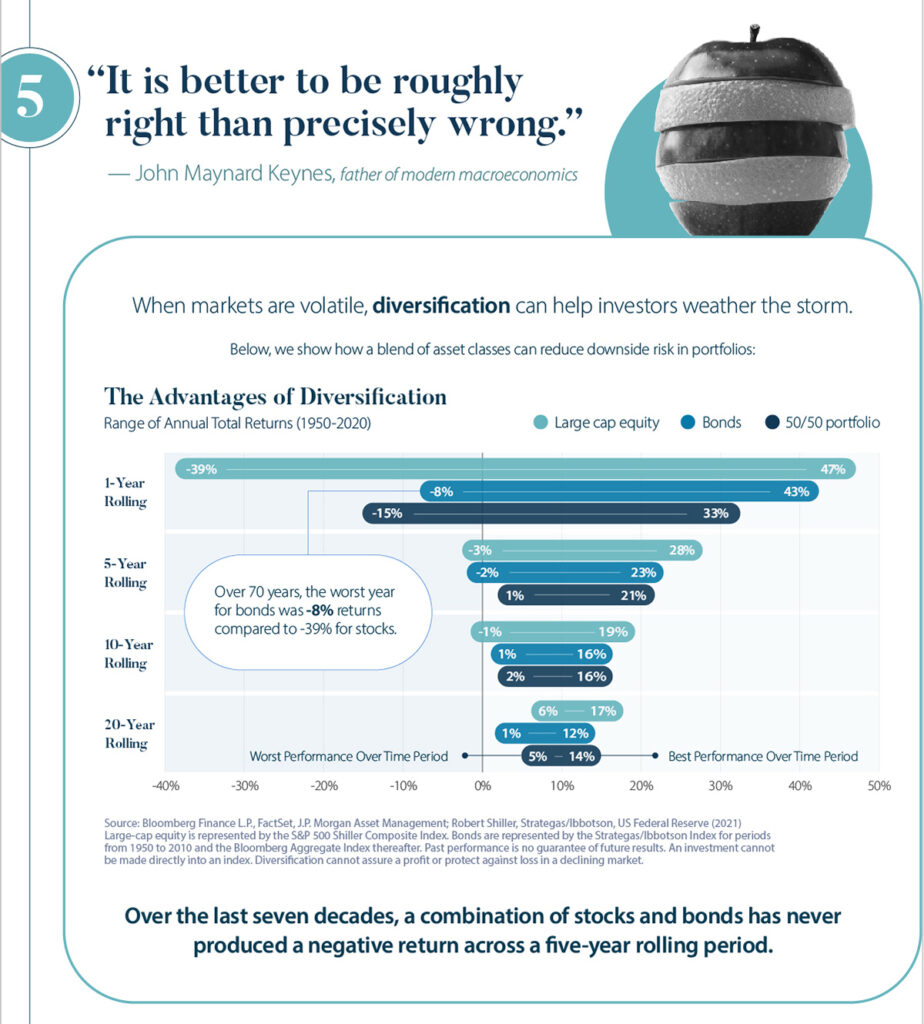
La diversificazione consente di fare esattamente questo: avere “più o meno ragione” comprando un ampio numero di titoli (o asset class, in generale) rispetto alla strategia di puntare tutto su un fantomatico investimento che se andasse bene ci potrebbe (forse..) rendere ricchi, ma in caso contrario ci farebbe avere “precisamente torto” perdendo tutto il nostro capitale.
Chi avesse investito in Tiscali durante la bolla Nasdaq del 2001 (io sono tra quelli!) si ritroverebbe oggi con un patrimonio quasi azzerato. Chi avesse investito in Amazon avrebbe subìto un crollo drammatico durante lo scoppio della bolla, ma poi si sarebbe ripreso alla grande “diventando ricco”; chi avesse scelto un fondo diversificato su tutto l’indice tecnologico Nasdaq avrebbe certamente sofferto (ma molto meno di chi avesse investito in Tiscali!) e avrebbe poi goduto (seppure meno di chi avesse investito in Amazon). Siete sicuri di poter individuare la prossima Tiscali o la prossima Amazon?
Meglio comprare tutto il pagliaio, rispetto a ricercare l’ago!